
IB币是一款围绕数字货币基础认知、链上资产管理与web3应用场景展开的入门型概念。理解它不能只看价格或宣传,更要先弄清数字货币如何产生、转移和确认。与依赖单一机构记账的传统账户不同,许多数字货币运行在公开分布式账本上,交易由网络节点共同验证,并通过密码学签名证明资产转移权限。用户看到的钱包余额,本质上是区块链根据地址、交易记录和协议规则计算出的状态,而不是硬币真正存放在手机里。搜索中常见的区块连通常是区块链的误写,区块链则是由多个区块按时间顺序连接形成的账本结构,每个区块会记录交易,并通过哈希与前一区块建立关联,从而提升数据篡改成本。
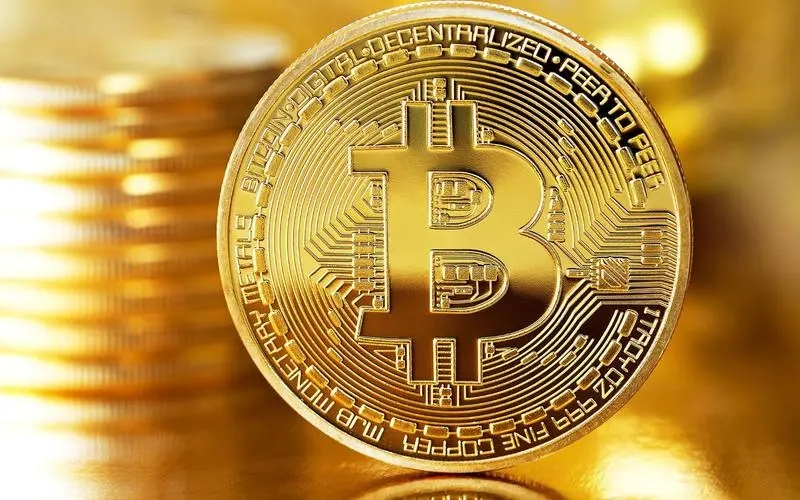
如果把数字货币网络比作公共结算系统,比特币链就是其中具有代表性的开放式网络。比特币采用未花费交易输出,也就是utxo模型,用户发起转账时,系统会检查输入是否可用、签名是否有效,再将新的输出分配给收款地址。交易广播后并不等于立即最终完成,矿工会把待确认交易打包进区块,并通过工作量证明参与网络共识;通常随着后续区块增加,交易被回滚的难度也会提高。比特币链的价值不只在于币价,还在于无需中心清算机构即可完成点对点价值转移的技术设计。比特币网络的处理速度、手续费和确认时间会随拥堵程度变化,因此更适合用于价值结算、长期持有和跨地域转账等场景,而不应被简单理解为万能支付工具。
交易平台主要分为中心化交易平台和去中心化交易平台。前者通常由平台负责订单撮合、资产记账、充提服务与账户管理,用户操作方便,适合进行限价单、市价单和多种交易对的买卖,但平台账户中的资产并不等同于用户独立掌握私钥的钱包资产。去中心化交易平台则依靠智能合约和链上流动性池完成兑换,用户使用钱包直接签名,不必把资产长期托管给平台;常见机制包括自动做市商、流动性提供和交易滑点。去中心化不代表没有风险,合约漏洞、恶意授权、假代币、流动性不足和价格冲击都可能造成损失。判断一个交易平台是否可靠,应关注提现规则、资产证明、合约地址、流动性来源和交易记录,而不是只看界面设计或收益宣传。
web3钱包是连接用户与区块链应用的重要工具,通常负责生成地址、保存私钥、读取链上数据并对交易进行签名。所谓把币存进钱包,更准确的说法是由钱包管理访问链上资产所需的密钥;私钥或助记词一旦泄露,其他人可能直接控制对应资产,设备损坏或备份丢失也可能导致永久无法找回。使用web3钱包时应确认网络名称、收款地址、代币合约和转账手续费,首次操作可以先发送小额测试款;与陌生智能合约交互前,还要检查授权额度,避免长期开放不必要的无限授权。钱包连接去中心化应用后,签名内容可能涉及转账、授权或质押,不能把所有弹窗都当成普通登录确认。
数字货币已经延伸到跨境结算、链上借贷、数字收藏、供应链追踪和去中心化身份等方向。智能合约能够把预设规则写入区块链,在满足条件后自动执行,减少部分人工审核和中介环节,但代码并不能自动保证商业逻辑正确。对于IB币这类名称,用户应先确认其真实发行网络、代币合约、总量规则、持币权限和实际用途,再判断它究竟是运行在比特币链上的资产,还是部署在其他公链或应用层协议中的代币。名称相似、图标相同并不代表资产相同,转账时选错网络可能导致资产无法正常到账。真正有价值的数字货币分析,应同时考察技术机制、链上数据、流动性、应用需求和安全管理,而不是只依据短期涨跌作出决定。