比特币的作用主要体现在四大维度,分别是去中心化价值储存、无国界点对点价值转移、投资组合分散配置,同时作为区块链技术的先驱搭建起加密行业底层信任体系,它最初设想的日常电子现金功能受限,但衍生出诸多传统金融无法实现的独特效用。
比特币最核心的作用是充当去中心化数字储值载体,总量2100万枚由代码永久锁定,发行节奏依靠四年减半机制调控,不存在央行式无限增发的可能。和黄金类似,它依靠稀缺性形成价值共识,被市场称作数字黄金。资产所有权完全依托私钥掌握,没有第三方机构能够随意冻结、截留资产,在货币持续贬值、资本管制较强的地区,不少人群依靠比特币保存财富。不过需要客观看待,比特币价格波动幅度极大,并不适合追求稳定保值的普通人群,储值作用更多面向能够承受高波动的长期持有者。
跨境价值转移是比特币另一项具备现实需求的作用。传统跨境汇款依赖银行清算网络,流程繁琐、手续费偏高,还会受到跨境额度、营业时间限制。比特币网络全天不间断运行,只要拥有互联网,就能实现全球范围内点对点转账,不需要中介机构审批。目前主链受性能限制,大额低频跨境结算场景适用性更强,随着闪电网络等二层方案落地,小额高频支付的短板正在改善。但也要留意,很多地区对跨境加密资产资金流转存在监管约束,随意使用容易引发合规风险。
比特币逐渐成为机构与个人分散风险的选择。它的价格驱动逻辑和股票、债券、大宗商品存在明显差异,在宏观流动性切换周期里,能够丰富资产组合结构。随着现货ETF等金融产品推出,越来越多传统金融投资者获得合规参与渠道。同时比特币作为第一条成功运行的公链,首次解决数字资产双重支付难题,证明分布式账本可行,直接催生整个加密行业,为后续公链、DeFi、各类代币发展提供技术参照,拥有无可替代的行业启蒙价值。
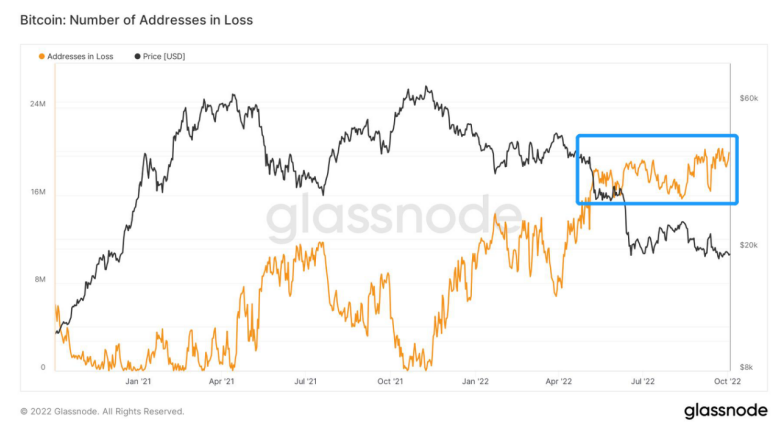
需要理性区分比特币的实际作用与市场炒作叙事,它不具备法定货币地位,无法广泛承担日常消费货币职能,价格没有稳定现金流支撑,市场投机氛围浓厚。无论是用于储值、转账还是资产配置,参与者都需要正视监管政策、行情暴跌、私钥丢失等各类风险,不能盲目放大它的应用价值。看懂比特币各项作用的边界,才能避开认知误区,客观理解这一数字资产。