以太坊不存在协议层面统一强制下调质押收益的规则,但7月全网质押综合收益率出现阶段性下行,收益下滑属于市场动态稀释叠加链上活跃度变化共同引发的短期现象,并非网络升级带来的硬性奖励削减。很多投资者容易混淆两种收益变动类型,一种是代码升级直接修改奖励参数,另一种是自然市场波动,当前7月收益率回落属于后者,不会出现固定幅度的永久性下调。
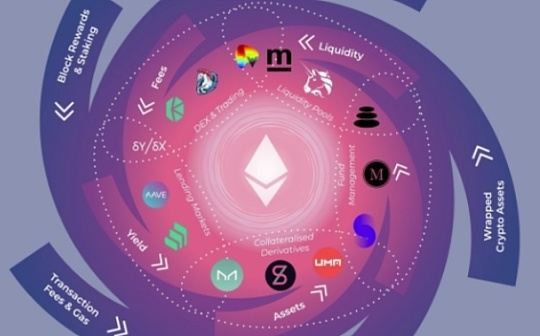
想要看懂本次收益变化,首先要理清以太坊质押收益的完整构成,收益分为共识基础奖励、区块Gas小费以及MEV收益三大部分。其中共识奖励受全网质押总量调控,遵循内置负反馈机制,当更多持有者将ETH投入质押池,验证者数量持续增长,单个验证者能够瓜分的基础奖励就会持续摊薄。进入7月之后,持续有资金涌入质押通道,全网质押体量创出阶段新高,直接压制基础奖励年化水平,构成收益下行最核心的底层因素。与此同时,链上转账、合约交互活跃度有所降温,Gas消耗与区块MEV收入同步收缩,进一步压低验证者到手的综合回报。
不少散户会把平台质押产品收益率下调,等同于以太坊原生奖励下调,这里存在明显认知误区。散户接触的流动质押、交易所质押收益,由链上原生收益叠加平台补贴共同组成。7月部分质押服务商逐步缩减额外激励额度,对外展示的参考年化同步走低,进一步放大市场“收益下调”的感受。原生网络奖励规则并未改动,一旦后续质押资金流入放缓,或是链上交易热度回升带来更多手续费收入,综合收益率存在反弹空间,不会长期维持低位。普通参与者还需要留意,不同质押渠道的收益存在差距,不能单一平台的数据作为判断全网收益的唯一标准。
需要理性看待质押收益周期性波动,不要依靠短期收益率变化做出买卖决策。以太坊质押收益率本身就是动态变量,不存在恒定数值。短线交易者可以关注链上质押进出数据、Gas消耗水平预判收益走势;长期持有者则需要权衡质押锁仓流动性风险与年化回报。同时要区分质押收益波动和代币价格涨跌,质押获取的新增ETH数量变少,不代表ETH二级市场价格一定会下跌,两者不存在直接绑定关系。