数字货币广义上指一切以数字化形态承载价值、依托网络完成流转的价值载体,主要分为央行发行的法定数字货币与市场自发诞生的加密数字货币两大类,大众在币圈日常讨论的数字货币,大多特指基于区块链技术的各类加密资产,二者不能混为一谈。很多新手容易把数字货币、电子支付余额、游戏虚拟积分相互混淆,三者底层逻辑有着清晰界限,银行APP里的存款数字只是传统法币的记账展示,不属于数字货币,游戏平台内封闭流通的积分无法跨平台自由转移,同样不在数字货币范畴之内。
法定数字货币由各国中央银行主导发行,以国家主权信用作为价值支撑,具备法定偿付效力,我国推出的数字人民币就属于这一类别。这类货币采用中心化可控的技术架构,兼顾交易隐私与监管追溯需求,可以脱离银行账户完成交易,能够离线支付,流通规则纳入现有金融监管体系。它的价值和本国纸币完全等价,不存在大幅涨跌,核心作用是优化日常支付、提升跨境清算效率,并不具备投机属性,和币圈流传的比特币、稳定币不存在归属关系。
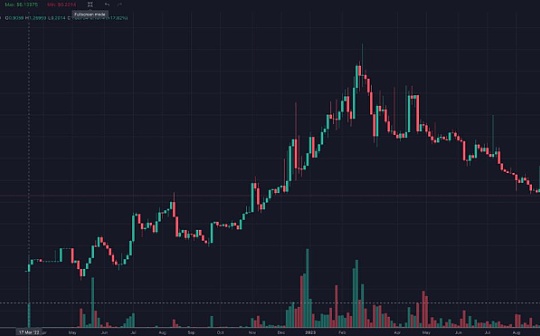
币圈范畴内的加密数字货币,依靠密码学与分布式账本技术运行,没有官方发行主体,依靠网络节点共同维护交易记录。其中又可以细分出原生公链代币、稳定币、项目代币等品类,比特币、以太坊属于原生公链代币,总量规则写入底层代码,价格完全依靠市场供需变化;USDT这类稳定币通过锚定外部资产维持价格相对稳定,常被用作加密市场内部交易的计价媒介。这类资产最大特点是点对点全球转账、交易记录链上公开可查,但缺少法律层面的价值保障,价格波动幅度极大,同时存在项目跑路、合约漏洞、平台盗币等多重风险。
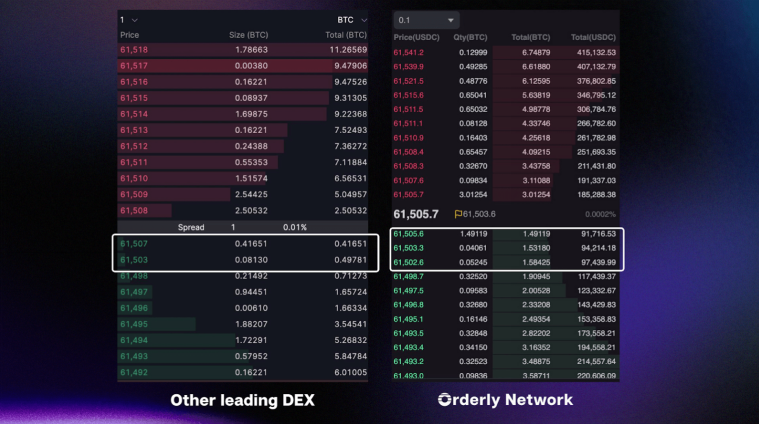
想要看懂数字货币,关键是理清法律定位与应用场景的区别。在国内监管框架下,加密数字货币不具备法定货币地位,相关代币的兑换、炒作行为存在政策风险,交易不受法律保护。不少项目打着数字货币名义发行空气币,借用大众对区块链概念的不熟悉开展融资诈骗,普通参与者辨别币种真伪时,应当核查智能合约信息、社区开发活跃度、代币分配规则,不要仅凭宣传文案盲目入场。区分清楚法定数字货币与加密资产,才能避开概念陷阱,理性看待各类数字资产的价值与风险。